Mitos y verdades del préstamo con garantía vehicular: ¿te quitan el carro?
¿Te apareció un imprevisto y estás pensando en usar tu carro como respaldo, pero te frena una idea que se repite mucho: “si pongo mi carro como garantía, me lo quitan”? Es normal que te preocupe. Por eso, antes de decidir, vale la pena separar lo que es mito de las verdades que sí debes mirar con calma.
En este artículo vamos a derribar los mitos de préstamos vehiculares más comunes con lenguaje sencillo, sin tecnicismos y sin enredos, para que tomes una decisión con confianza.
Lo básico: qué significa poner tu carro como garantía
En un préstamo con garantía vehicular, tu carro respalda el crédito y tú pagas un plan de cuotas acordado. Poner el auto como garantía no significa “entregarlo” ni dejar de usarlo: sigues manejándolo mientras cumples tus cuotas.
Si quieres el detalle del proceso, los documentos y cómo se calcula el monto, lo explicamos en la guía completa del préstamo con garantía vehicular en Panamá. Aquí nos enfocamos en las dudas que más frenan a la gente.
Mito 1: “Te quitan el carro”
Este es el rey de los mitos de préstamos vehiculares. Y aunque hay casos donde las personas han tenido malas experiencias (sobre todo con prestamistas informales), no es la regla en una empresa seria.
Verdad: con un préstamo con garantía vehicular, en condiciones normales sigues usando tu carro. La garantía existe para respaldar el acuerdo, no para dejarte sin movilidad.
Lo que sí cambia es el papel: mientras el préstamo esté activo, el auto queda registrado como respaldo y no puedes venderlo ni traspasarlo. Cuando terminas de pagar, ese registro se levanta y el carro queda libre.
Lo que sí es real: si una persona deja de pagar por mucho tiempo y no busca un arreglo, puede haber consecuencias contractuales. Pero ese escenario no ocurre “de un día para otro” ni por una cuota atrasada sin conversación. Una empresa confiable te explica rutas de solución y te habla con claridad desde el inicio.
Mito 2: “Te piden mil requisitos y es imposible”
La mayoría de personas no le teme al trámite en sí… le teme a perder tiempo y que al final les digan que no. Por eso este mito prende rápido.
Verdad: en un préstamo con garantía vehicular el foco suele estar en:
- Que el vehículo sea apto para respaldar el monto (en Prestasap, modelo 2017 en adelante)
- Que tengas documentación básica lista
- Que las cuotas queden dentro de algo que puedas manejar
No necesitas llegar sabiendo todo. Lo clave es que la empresa te diga desde el comienzo:
- Qué documentos vas a presentar
- Cómo es la validación del vehículo
- En qué momento se firma
- Cuándo se entrega el dinero
Mito 3: “Los intereses siempre son altísimos”
Este mito aparece porque la gente compara con dos extremos: bancos (más estrictos) o prestamistas informales (más agresivos). Y ahí se forma la confusión.
Verdad: la tasa y el costo total dependen de condiciones reales: monto, plazo, evaluación del vehículo, perfil y política de la empresa. Lo sano es que te expliquen el valor de la cuota, el plazo, qué parte va a capital y qué cargos existen antes de firmar.
Para aterrizarlo, antes de aceptar, pregúntate:
- ¿Entiendo cuánto pago al mes y por cuántos meses?
- ¿Me explicaron si abono a capital desde la primera cuota?
- ¿Me dijeron qué pasa si quiero adelantar pagos?
- ¿Todo está por escrito antes de firmar?
Si las respuestas no son claras, eso no es “misterio financiero”: es una alerta.
La verdad clave que muchos no conocen: puedes seguir usando el vehículo
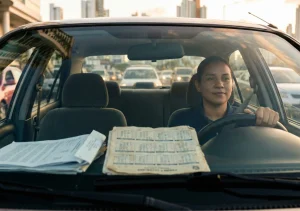
La razón por la que tanta gente se pregunta si le quitarán el carro es simple: no puede parar su vida. Si tu carro es tu transporte, tu herramienta de trabajo o tu forma de mover a tu familia, la idea de quedarte a pie no es opción.
Por eso, cuando el modelo es transparente, el vehículo no se inmoviliza y tú lo sigues usando mientras cumples el plan de pago. Un dato que muchas personas preguntan: en Prestasap no se instala GPS en el vehículo.
Riesgos reales que sí existen y cómo mitigarlos
No se trata de pintar todo perfecto. Se trata de que sepas qué mirar.
1. Firmar sin entender
Mitigación:
- Pide que te expliquen condiciones en voz simple.
- Lee el contrato con calma.
- Confirma el costo total y el valor de la cuota.
2. Tomar una cuota que te aprieta
Mitigación:
- Elige un plazo y cuota que puedas sostener.
- Pregunta por opciones de pagos flexibles.
- Asegúrate de que desde la primera cuota hay abono a capital (eso te ayuda a avanzar).
3. Caer con prestamistas informales
Mitigación:
- Evita acuerdos “por fuera”, sin contrato claro.
- No entregues documentos originales sin recibos.
- Desconfía si te presionan con frases tipo “firma ya”.
Señales para identificar empresas confiables
Si estás evaluando dejar tu carro como garantía, estas señales te ayudan a sentirte seguro:
- Oficinas físicas (y dirección verificable).
- Atención directa por WhatsApp con respuestas coherentes, no evasivas.
- Condiciones claras antes de firmar (monto, plazo, cuota, cargos).
- Proceso explicado paso a paso, incluyendo validación del vehículo.
- Sin intermediarios: sabes con quién estás tratando.
- Te dan tranquilidad, no presión.
En Prestasap, por ejemplo, hay oficinas en Ciudad de Panamá y atención por WhatsApp, con un proceso enfocado en validar el vehículo y completar la documentación de forma ordenada.
Mitos de préstamos vehiculares: lo que conviene recordar antes de decidir
Para cerrar, quédate con esta idea: muchos mitos de préstamos vehiculares nacen porque la gente mezcla experiencias de lugares distintos. Un prestamista informal no es lo mismo que una empresa con proceso, contrato claro y atención directa.
Si lo que buscas es entender sin complicarte, este checklist te ayuda:
- ¿Me explicaron la validación técnica del auto?
- ¿Sé qué documentos debo llevar?
- ¿Entiendo mis cuotas y el plazo?
- ¿Tengo claro cuándo ocurre el desembolso (después de validar y firmar)?
- ¿La empresa tiene oficinas y canales de atención reales?
Tu tranquilidad empieza con información clara
Si este tema te dejó más tranquilo, el siguiente paso es ver si un préstamo así encaja con tu situación. Te ayudamos a pensarlo en para qué usar un préstamo con garantía vehicular, con cuatro casos comunes.
Si ya sabes lo que necesitas, conoce nuestro préstamo con garantía de auto en Panamá.