Préstamo con garantía de auto para conductores de apps: cómo financiarte sin dejar de trabajar
Si manejas para Uber, DiDi o InDrive, tu carro no es un lujo: es tu oficina sobre ruedas. Cada día que el vehículo no rueda, son ingresos que no entran. Por eso, cuando necesitas liquidez, la solución no puede ser dejar tu herramienta de trabajo en un garaje.
Un préstamo con garantía de auto para conductores de apps está diseñado para que consigas el dinero que necesitas sin interrumpir tu operación. La clave: el vehículo queda como respaldo del crédito, pero seguís manejando. No tenés que entregarlo, no te quedás sin ingresos.
Aquí te contamos cómo funciona, qué requisitos necesitas y por qué esta opción es distinta a lo que ofrecen los bancos.
¿Cómo funciona un préstamo con garantía de auto para conductores de apps?
El motor del negocio es tu vehículo, no un bien que puedas dejar quieto quince días mientras el banco revisa papeles. En este esquema, el carro se usa como colateral del crédito, pero la posesión sigue siendo tuya. Vos manejás, generás viajes, pagás la cuota y el vehículo nunca se mueve del lugar donde trabaja: la calle.
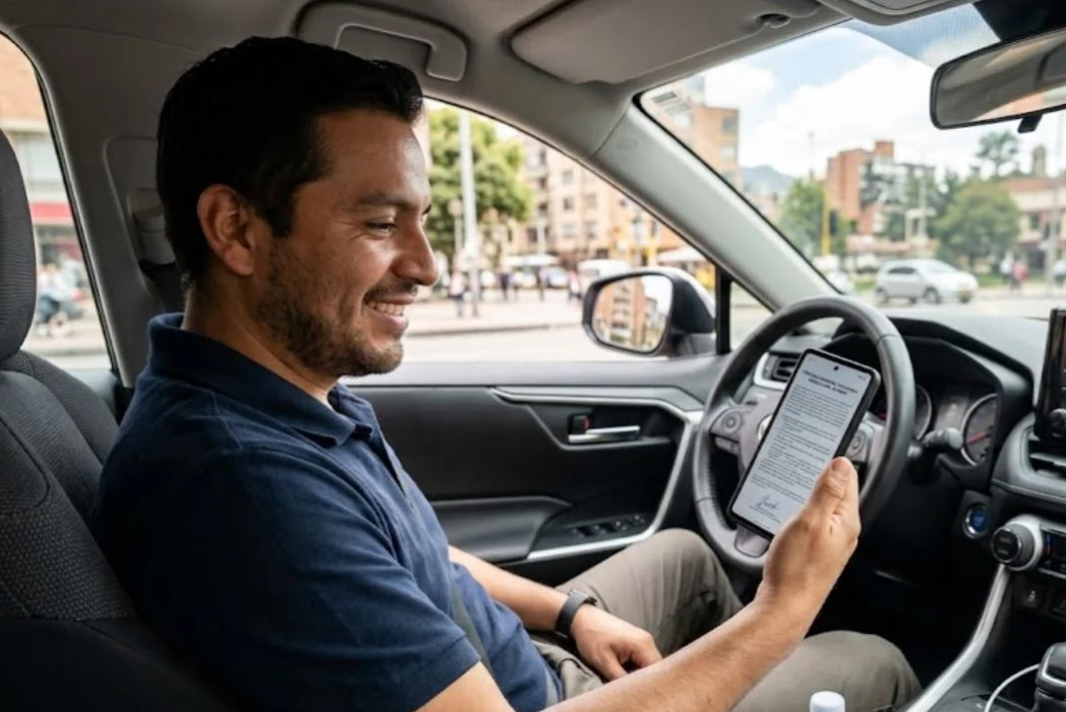
La estructura es sencilla: el prestamista evalúa el valor comercial del auto, define un monto de préstamo (generalmente hasta el 60 u 80 % del avalúo) y te entrega los recursos. El vehículo queda registrado como garantía, pero vos seguís usándolo para trabajar todos los días.
¿Qué diferencia hay con un préstamo prendario tradicional?
Aspecto | Banco tradicional | Préstamo para conductores de apps
|
|---|---|---|
Tenencia del vehículo | Suelen pedir que el carro esté quieto o lo retienen | Seguís manejando sin restricciones |
Revisión de ingresos | Exigen planilla o declaración de renta formal | Aceptan ingresos variables con extractos de la app |
Tiempo de aprobación | 5 a 15 días hábiles | 24 a 72 horas |
Impacto en tu operación | Paraliza tu fuente de ingresos | No afecta tus viajes |
La diferencia es enorme porque el diseño parte de entender que el vehículo no es un activo dormido: es un activo que trabaja todos los días.
¿Cuánto dinero puedes pedir con tu carro como garantía?
El monto depende del valor comercial de tu vehículo. Generalmente puedes acceder a un rango que va del 50 al 80 % del precio de tasación. Por ejemplo, si tu carro está avaluado en USD 15,000, podrías pedir entre USD 7,500 y USD 12,000.
Los factores que el prestamista revisa son:
- Año y modelo del vehículo: autos de 2015 en adelante tienen mejor valoración.
- Estado mecánico y de carrocería: una inspección rápida confirma que el carro está operativo.
- Kilometraje y uso: mientras más evidencia de mantenimiento, mejor.
- Documentación al día: el carro debe estar registrado sin multas ni gravámenes previos.
Un préstamo para conductores de Uber en Panamá suele aprobar montos desde USD 2,500 hasta USD 20,000 dependiendo del perfil del solicitante y el avalúo del vehículo.
¿Qué documentos necesitas si sos conductor de app?
La ventaja es que no te piden lo que los bancos exigen: estados financieros auditados, declaraciones de renta formal o codeudor con finca raíz. Los documentos clave son:
- Cédula de identidad vigente
- Registro único del vehículo (tarjeta de propiedad)
- Historial de ingresos de la app (Uber, DiDi o InDrive) de los últimos 3 a 6 meses
- Fotografías recientes del vehículo (exterior e interior)
- Seguro del auto vigente
Los ingresos variables no son un problema. El prestamista revisa tus ganancias semanales o mensuales en la plataforma y calcula tu capacidad de pago con un promedio conservador. Si estás generando viajes de forma consistente, el crédito se aprueba.
¿Cómo manejan la inspección del vehículo sin que pierdas días de trabajo?
Aquí está otro punto clave. En los préstamos bancarios típicos, tenés que llevar el carro a un taller autorizado, dejarlo varias horas o incluso días, y eso significa perder viajes.
Con este tipo de crédito, la inspección está diseñada para no interrumpir tu operación:
- La inspección se coordina en tu zona de trabajo. Un perito va al lugar donde estés generando viajes, o a un punto cercano que elijas.
- Toma entre 20 y 40 minutos. No es una revisión exhaustiva de mecánica profunda: verifican placas, chasis, estado de la carrocería, que el motor encienda y que el interior esté en condiciones aceptables.
- Podés agendarla en tu tiempo libre entre viajes. Al mediodía, antes de arrancar la noche o en un momento que no afecte tus horas pico.
Nadie te pide que dejes el auto en un taller. Después de la inspección, seguís trabajando normal.
¿Qué pasa con el APC? ¿Bloquea el préstamo?
El APC (Alerta de Prenda y Circulación) es un registro que indica que el vehículo tiene una garantía prendaria activa. Para los conductores de app, la pregunta es obvia: ¿la app me va a bloquear si el carro sale con APC?
La respuesta es no. Las aplicaciones como Uber, DiDi e InDrive no revisan el estado prendario del vehículo al momento de registrar la cuenta. Solo verifican que el carro cumpla con los requisitos de año, modelo, documentación y seguro. El APC es un tema entre vos y el prestamista; la plataforma no lo consulta ni lo exige.
Además, como el vehículo sigue bajo tu posesión y uso diario, no hay ningún cambio visible en la operación. La app no se entera, no te bloquea, no te baja calificaciones. El crédito queda registrado en el sistema prendario, pero eso no afecta tus viajes.
¿Dónde conseguir este préstamo y qué tener en cuenta?
Para obtener un préstamo con garantía de auto para conductores de apps, debés buscar una empresa financiera o prestamista que entienda el modelo de trabajo por plataforma. Algunos criterios para elegir bien:
- Que acepten ingresos variables de apps. Si piden planilla, no es para vos.
- Que no exijan entrega del vehículo. Eso es justo lo que querés evitar.
- Que tengan experiencia con conductores. No es lo mismo prestarle a un empleado de oficina que a un socio de Uber.
- Que las cuotas se ajusten a la app. Idealmente con pagos semanales o flexibles, sincronizados con tus días de mayor ingreso.
Las instituciones reguladas, como Amerikan Cash, ofrecen este tipo de crédito con total transparencia, sin letras chiquitas y con un equipo que entiende el mundo del transporte por app.
Preguntas frecuentes sobre el préstamo con garantía de auto para conductores de apps
¿Puedo solicitar el préstamo si mi carro está financiado por un banco?
No, el vehículo debe estar libre de gravámenes. Si todavía estás pagando el crédito bancario, primero debés cancelarlo para que el carro quede libre y puedas usar su garantía en un nuevo préstamo.
¿Qué pasa si un mes tengo pocos viajes y no puedo pagar la cuota?
Los prestamistas que conocen el negocio de apps suelen ofrecer períodos de gracia o reestructuración. Es importante que preguntes antes de firmar: algunas instituciones permiten diferir una cuota cada cierto tiempo sin afectar tu historial.
¿Afecta mi crédito en la app si dejo de pagar?
No, el incumplimiento del préstamo es un tema legal y financiero entre vos y el prestamista. Tu cuenta de Uber, DiDi o InDrive no se ve afectada porque la app no consulta tu historial crediticio prendario.
¿Cuánto tarda el desembolso del dinero?
Si los documentos están completos y la inspección es positiva, el desembolso puede hacerse en 24 a 72 horas hábiles. Algunas empresas ofrecen transferencia bancaria o efectivo en sucursal.
¿Puedo usar el préstamo para comprar otro carro o mejorar el que tengo?
Sí, el dinero no tiene destinación específica. Muchos conductores lo usan para reparaciones, mantenimiento mayor, cambiar llantas o incluso como capital de trabajo para gastos del hogar mientras siguen generando viajes.
Tu vehículo trabaja para vos, no al revés
El préstamo con garantía de auto para conductores de apps no es un producto financiero más: es una herramienta que respeta tu forma de trabajar. No te pide que detengas tu operación, no te exige ingresos fijos que no tenés y no te quita lo que más necesitás: el carro en la calle generando viajes.
Si estás evaluando opciones de crédito, buscá una entidad que entienda que detrás del volante hay un emprendedor, no un empleado. Tu vehículo es tu capital de trabajo. Con el financiamiento adecuado, podés usarlo para crecer sin ponerlo en pausa.